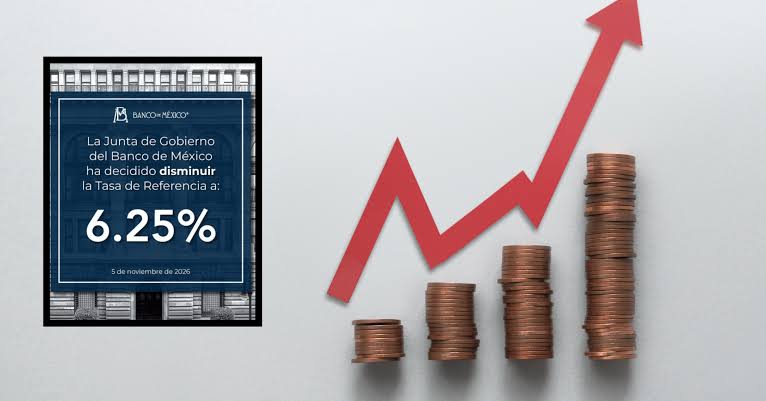
El Banco de México redujo su tasa de referencia a 6.25%, una decisión que puede modificar los costos de financiamiento y los rendimientos del ahorro. También provocó movimientos en el precio del dólar y abrió preguntas sobre sus efectos en la economía familiar.
Ciudad de México | 6 de noviembre de 2026.
El Banco de México (Banxico) sorprendió a los mercados financieros al anunciar una nueva reducción de su tasa de interés, que pasó de 6.50% a 6.25%, con el objetivo de ajustar las condiciones monetarias ante la debilidad de la actividad económica y la evolución de la inflación.
Aunque el cambio parece pequeño, puede influir en las decisiones financieras de millones de mexicanos, desde solicitar un préstamo hasta comprar una vivienda, utilizar una tarjeta de crédito o invertir sus ahorros.
La medida también abrió un debate en redes sociales sobre el precio del dólar, los riesgos de una posible devaluación y las razones por las que el banco central decidió abaratar el costo del dinero.
¿Qué significa que Banxico baje las tasas de interés?
La tasa de referencia es una herramienta que utiliza el banco central para influir en el costo del financiamiento y en la inflación.
Cuando disminuye, los bancos pueden acceder a financiamiento en condiciones menos costosas y, con el tiempo, trasladar parte de ese beneficio a algunos préstamos.
Esto puede incentivar a las familias a consumir y a las empresas a invertir, contratar trabajadores o ampliar sus operaciones.
Sin embargo, una reducción de la tasa no significa que todos los créditos bajen de precio inmediatamente.
Su impacto dependerá de las condiciones de cada institución financiera, del tipo de préstamo y de los contratos existentes.
¿Conviene pedir un crédito o comprar una casa?
Para quienes consideran solicitar un crédito hipotecario, automotriz o empresarial, una reducción sostenida de las tasas podría generar mejores ofertas de financiamiento.
No obstante, los cambios no siempre son inmediatos.
En el caso de las tarjetas de crédito, las tasas suelen depender de otros factores, como el historial del cliente y las políticas de cada banco.
Antes de contratar un préstamo, los especialistas recomiendan comparar el Costo Anual Total (CAT), las comisiones, los seguros y el monto total que se pagará durante la vida del crédito.
¿Qué pasará con los ahorros?
Las personas que mantienen su dinero en cuentas bancarias o inversiones de renta fija podrían observar rendimientos menores si las instituciones financieras ajustan sus tasas.
Por ejemplo, algunos instrumentos vinculados a las tasas de corto plazo pueden ofrecer ganancias inferiores después de un recorte.
Esto no significa que ahorrar deje de ser conveniente, sino que resulta importante comparar alternativas, considerar la inflación y evaluar cuándo necesitarás disponer del dinero.
¿El dólar podría llegar a 22 pesos?
La reducción de tasas también puede influir en el tipo de cambio, debido a que modifica el rendimiento que los inversionistas reciben por mantener activos denominados en pesos.
Después del anuncio del jueves, el dólar llegó a acercarse a los 19 pesos, aunque durante el viernes 6 de noviembre el peso recuperó parte del terreno perdido.
Por ahora, no existe una base suficiente para asegurar que el dólar alcanzará los 22 pesos únicamente por esta decisión.
Su comportamiento también depende de la economía estadounidense, la inversión internacional, la inflación, la incertidumbre financiera y otros factores.
¿La medida tiene relación con el gasto del gobierno?
La política monetaria y el gasto público son instrumentos distintos.
Banxico tiene como objetivo prioritario mantener el poder adquisitivo de la moneda, mediante una meta de inflación de 3%, con un intervalo de variabilidad de un punto porcentual.
Por su parte, el Gobierno federal determina el gasto público, incluidos los programas sociales, becas e inversiones en infraestructura.
Aunque ambos pueden influir en la actividad económica y en la inflación, no hay evidencia suficiente para afirmar que el recorte fue provocado específicamente por el gasto en becas o programas sociales.
El Banco de México justificó su decisión considerando las condiciones de debilidad económica, las perspectivas de inflación y el entorno financiero.
¿Es una buena o mala noticia para los mexicanos?
La respuesta depende de la situación financiera de cada persona.
Quienes buscan financiamiento podrían beneficiarse si los bancos ofrecen mejores condiciones, mientras que algunos ahorradores podrían recibir menores rendimientos en sus inversiones.
El principal desafío será que las tasas contribuyan a mejorar la actividad económica sin generar nuevas presiones sobre los precios.